
Her COP bir taahhüt listesiyle biter; Antalya’da da liste yine uzuyor. Taahhütlerin bir kısmı yılda yüz milyonlarca ton salan ülkelerden, bir kısmı da toplam emisyonu başka bir ülkedeki tek bir büyük santralinkinden az olan ülkelerden geliyor. Hepsi aynı kürsüden açıklanıyor, aynı manşetlerde yer alıyor ama büyüklükleri aynı değil. Bu yazıda bu fark en güncel küresel veri seti EDGAR 2026 ile sayıya dökülüyor ve sonuçlar ülkelerin kendi resmî envanterleriyle karşılaştırılıyor: kim ne kadar salıyor, toplam ne kadar az ülkede toplanıyor ve en büyük beş salımcıda emisyonu hangi sektörler sürüklüyor?
Veriler 13 Kasım 2026 itibarıyladır. EDGAR 2026 (Avrupa Komisyonu Ortak Araştırma Merkezi) 2025 yılını kapsar ve bütün sera gazlarını IPCC AR5’in 100 yıllık küresel ısınma potansiyelleriyle CO₂-eşdeğerine çevirir; arazi kullanımı, arazi kullanım değişikliği ve ormancılık (AKAKDO) hariçtir. Ulusal rakamlar ülkelerin UNFCCC’ye sunduğu en son raporlardandır ve daha önceki yılları kapsar. “Mt” milyon ton, “Gt” milyar ton demektir.
Kısaca
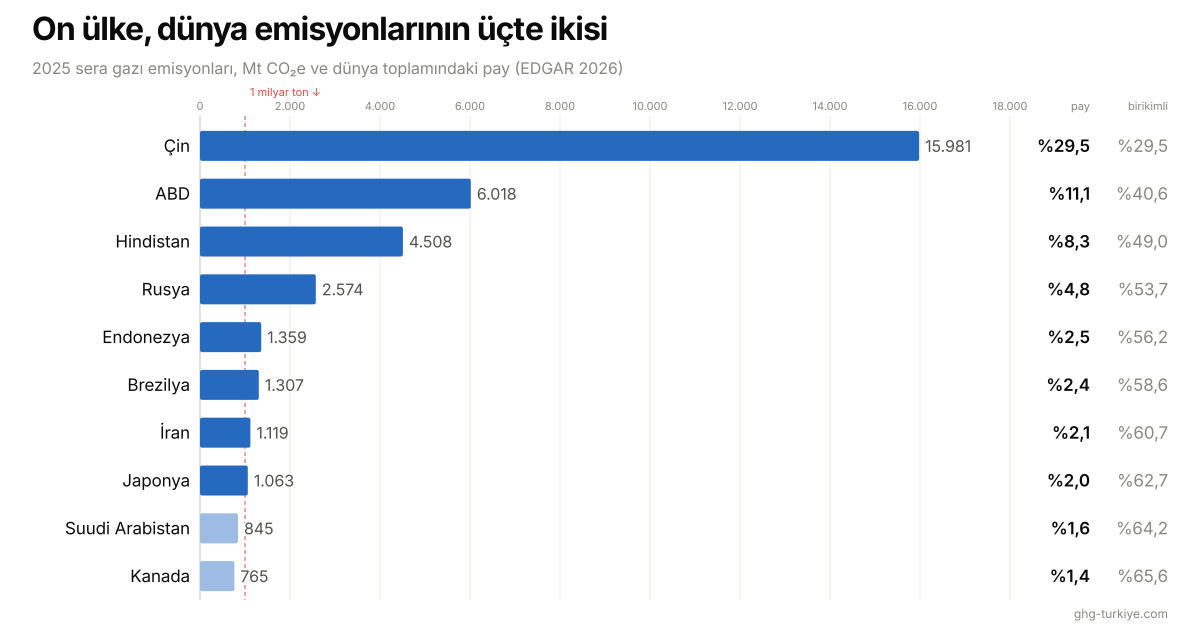
Dünya 2025’te 54,1 milyar ton sera gazı saldı; bu, 2024’ten %0,7, Paris Anlaşması’nın kabul edildiği 2015’ten %11,5 fazla. Üç ülke (Çin, ABD ve Hindistan) toplamın %49’unu, ilk beş %56’sını, ilk on %66’sını oluşturuyor. Sekiz ülke tek başına yılda bir milyar tonun üzerinde salıyor; birlikte payları %62,7. Öbür uçta, bütün ülkelerin yarısı olan en küçük 104 salımcının toplamı %1,8. Çin’in yalnızca 2015’ten bu yana emisyon artışı (2,9 milyar ton), en küçük 131 ülkenin yıllık toplamından büyük. En büyük beş salımcının dördünde en büyük kaynak elektrik üretimi; istisna ABD, orada ilk sırada ulaştırma var. Bağımsız değerlendirmelere göre 1,5 °C ile uyumlu 2035 düzeyi Çin, ABD ve Rusya için mevcut politikaların götürdüğü düzeyin yarısının epey altında; Hindistan içinse uluslararası finansman sağlanırsa yaklaşık yarısı. Onları geride tutan, teknolojiden çok kömür, şebeke, metan ve hedeflerin yazılışıyla ilgili kararlar.
1. 2025’te dünya toplamı
EDGAR, 2025 küresel sera gazı emisyonunu 54.149 Mt CO₂e olarak veriyor; 2024’e göre 380 Mt (%0,7) artış. Bu, 2015’in (48.551 Mt) %11,5, 1990’ın (32.137 Mt) %68 üzerinde. Emisyonlar hâlâ artıyor, yalnızca 2000’lerdekinden daha yavaş. Toplamın %73,8’i CO₂, %17,6’sı metan, %5,3’ü diazot monoksit, %3,3’ü florlu gazlar.
Kaynağa göre en büyük tek sektör %29,2 ile elektrik üretimi. Onu ulaştırma (%16,2), tarım (%11,7), sanayide yakıt yakma (%11,5) ve yakıt üretimi (%11,3; kömür madenciliği, petrol-gaz çıkarımı, rafineriler ve bu süreçte kaçan metan) izliyor. Çimento, kimya gibi endüstriyel süreçler %9,9, binalar %6,6, atık %3,6 ekliyor. EDGAR’ın hiçbir ülkeye dağıtmadığı uluslararası deniz ve hava taşımacılığı birlikte 1.387 Mt salıyor; toplamın %2,6’sı.
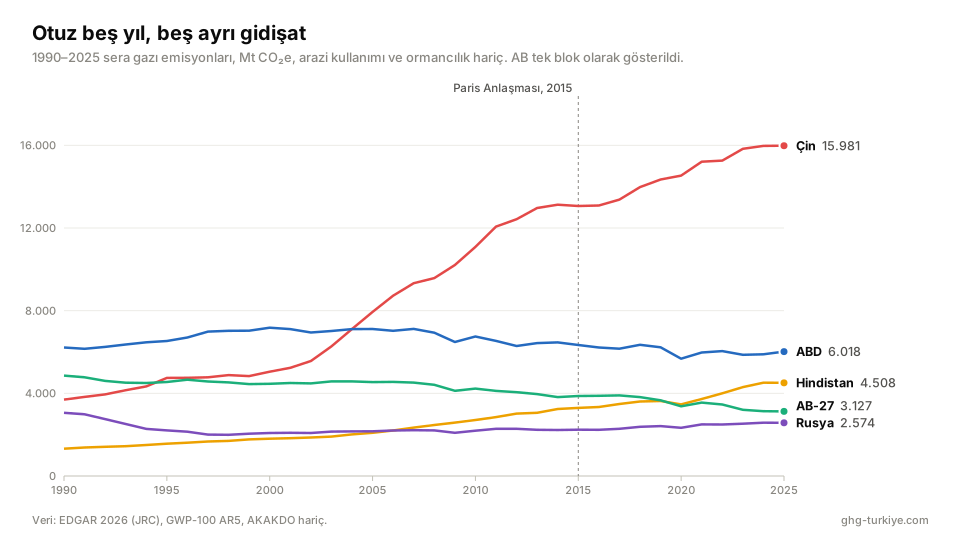
Bugünkü sıralamayı son 35 yılın seyri açıklıyor. Çin’in emisyonları 1990’dan bu yana dört katını aştı; 1995’te Avrupa Birliği’ni, 2004’te ABD’yi geçti. Hindistan’ınki üç katını aştı; 2007’de Rusya’yı, 2020’de AB’yi geride bıraktı. Aynı 35 yılda AB emisyonlarını %36 azalttı. Rusya’nınki %16 düştü; bu düşüşün neredeyse tamamı 1990’ların başındaki çöküşte yaşandı. ABD 2000’de zirve yaptı ve bugün 1990 düzeyinin yalnızca %3 altında.
2. Kim ne kadar salıyor?
| Sıra | Ülke | 2025 (Mt CO₂e) | Dünyadaki pay | Birikimli pay | Kişi başı (t) | 2015’ten bu yana değişim |
|---|---|---|---|---|---|---|
| 1 | Çin | 15.981 | %29,5 | %29,5 | 11,1 | +%22,3 |
| 2 | ABD | 6.018 | %11,1 | %40,6 | 17,5 | −%5,1 |
| 3 | Hindistan | 4.508 | %8,3 | %49,0 | 3,1 | +%36,8 |
| 4 | Rusya | 2.574 | %4,8 | %53,7 | 18,1 | +%14,8 |
| 5 | Endonezya | 1.359 | %2,5 | %56,2 | 4,8 | +%53,6 |
| 6 | Brezilya | 1.307 | %2,4 | %58,6 | 5,9 | +%5,9 |
| 7 | İran | 1.119 | %2,1 | %60,7 | 12,9 | +%40,2 |
| 8 | Japonya | 1.063 | %2,0 | %62,7 | 8,6 | −%19,9 |
| 9 | Suudi Arabistan | 845 | %1,6 | %64,2 | 22,7 | +%11,9 |
| 10 | Kanada | 765 | %1,4 | %65,6 | 19,5 | +%0,9 |
| Dünya | 54.149 | %100 | 6,6 | +%11,5 |
Birikimli paylar yuvarlanmamış değerlerden hesaplandığı için yuvarlanmış payların toplamından 0,1 puan farklı olabilir.
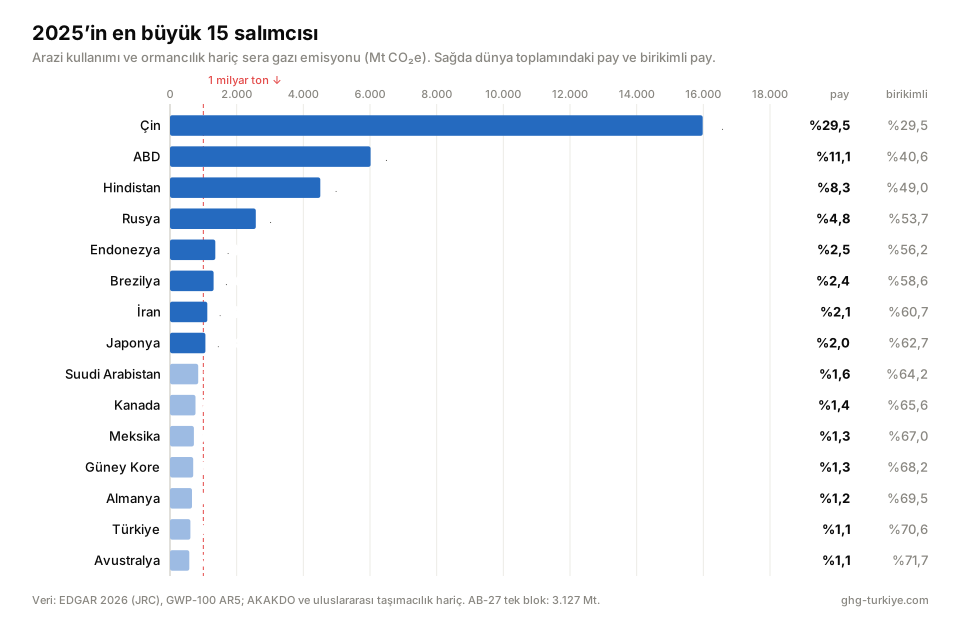
Çin tek başına sonraki dört ülkenin toplamından fazla salıyor. Avrupa Birliği tek blok sayılırsa (3.127 Mt, %5,8) Rusya’nın önünde dördüncü sıraya yerleşir. Türkiye 611 Mt ile ülkeler arasında 14. sırada; dünya toplamının %1,1’i, kişi başı 7,1 ton (uluslararası deniz ve hava taşımacılığını da satır olarak gösteren tablolarda 16. sırada görünür). Türkiye’nin kendi ulusal envanteri 2024 için 585 Mt veriyor. Bütün ülkelerin sıralaması, kişi başı ve GSYİH başına değerlerle birlikte Ülke Sıralamaları sayfamızda.
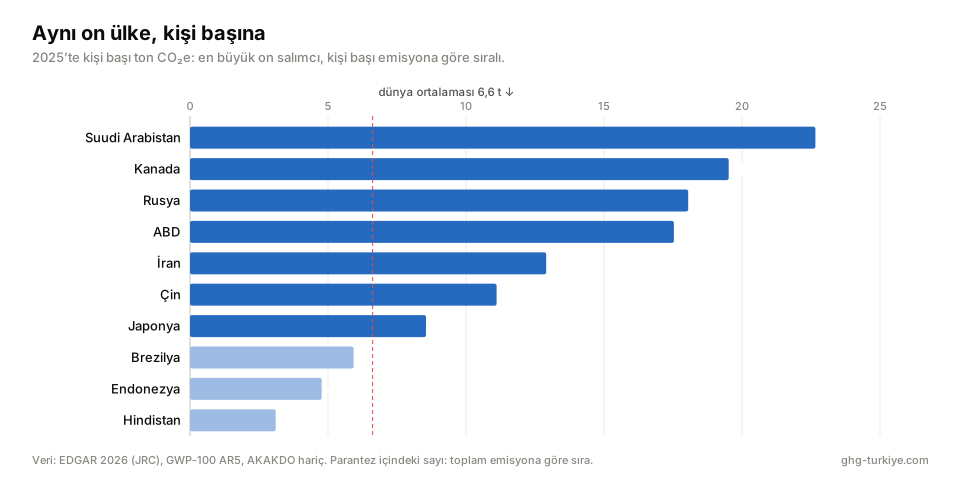
Kişi başı emisyonlar toplamlardan farklı bir hikâye anlatıyor. Suudi Arabistan, Kanada, Rusya ya da ABD’de ortalama bir kişi yılda 17–23 tondan sorumlu; Hindistan’da 3,1 ton, yani 6,6 tonluk dünya ortalamasının altında. Hindistan, her bir vatandaşı çok saldığı için değil, 1,4 milyar nüfusu olduğu için üçüncü büyük salımcı. İki bakış da doğru ve iklim müzakerelerinde ikisi de önemli: atmosferde ne olacağını toplam belirliyor, adalet tartışmalarının merkezinde ise kişi başı rakam duruyor.
3. Emisyonlar ne kadar az ülkede toplanıyor?
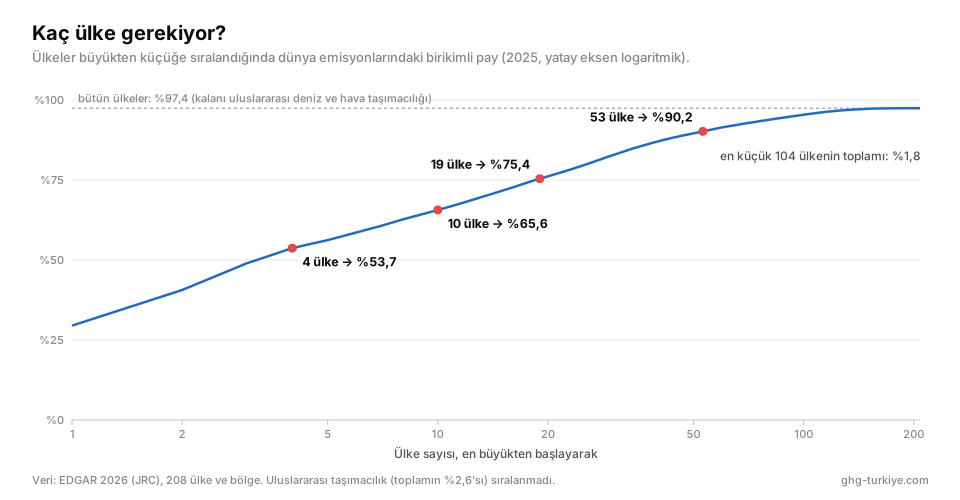
EDGAR’daki 208 ülke ve bölgeyi büyükten küçüğe sıralayıp tek tek toplayın. İlk dört ülke dünya emisyonlarının yarısını geçiyor. On ülke üçte ikiye yaklaşıyor (%65,6), 19 ülke dörtte üçe ulaşıyor; %90’ı kapsamak için 53 ülke gerekiyor. Geriye kalan 155 ülke yaklaşık %7’yi paylaşıyor; kalan %2,6 ise hiçbir ülkeye atanmayan uluslararası deniz ve hava taşımacılığı.
“Milyar ton kulübü” sekiz ülkeden oluşuyor: Çin, ABD, Hindistan, Rusya, Endonezya, Brezilya, İran ve Japonya. Birlikte dünya toplamının %62,7’sini salıyorlar; AB dokuzuncu üye olarak eklenirse %68,4. Listenin dibindeki 131 ülkenin her biri toplamın %0,1’inden azını salıyor; hepsi birlikte 2.135 Mt, yani %3,9. En küçük yarı, yani 104 ülke, 965 Mt ediyor: %1,8, Japonya’dan az.
4. Bu, COP31’deki taahhütler için ne anlama geliyor?
UNFCCC, Antalya öncesinde yeni ulusal katkı beyanlarını (NDC) 2026 sentez raporunda topladı. Küresel emisyonların yaklaşık %71’ini kapsayan 154 tarafın 127 yeni NDC’si (AB, 27 üyesi adına tek bir ortak NDC sunuyor) emisyonları 2035’te 2019 düzeyinin yaklaşık %6 altına indiriyor; bütün taahhütler eksiksiz uygulanırsa bu oran yaklaşık %9. IPCC Altıncı Değerlendirme Raporu’na göre 1,5 °C ile uyumlu yollarda 2035’e kadar gereken azaltım 2019’a göre %60 civarında. Bu iki sayı arasındaki fark büyük ölçüde birkaç başkentte belirleniyor.
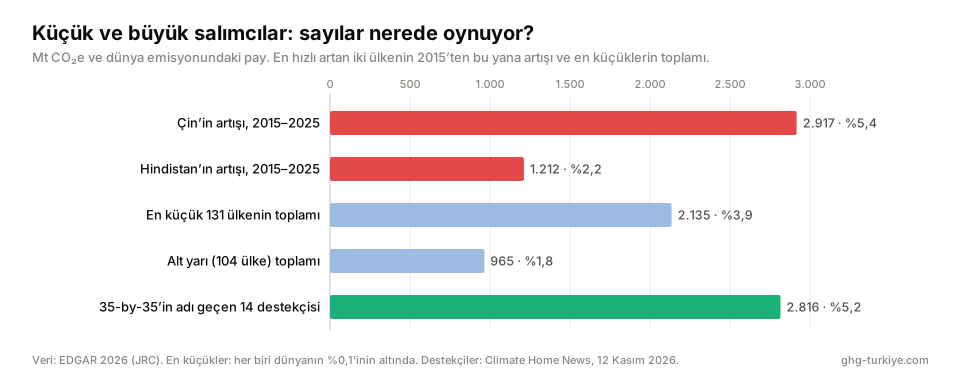
Birkaç karşılaştırma ölçeği netleştiriyor:
- En küçük 131 salımcının hepsi yarın emisyonunu sıfırlasa, dünya emisyonları %3,9 düşer. Çin’in yalnızca 2015’ten bu yana artışı 2.917 Mt (bugünkü dünya toplamının %5,4’ü); bu 131 ülkenin bir yılda saldığı her şeyden fazla.
- COP31 Başkanlığı’nın amiral gemisi 35-by-35 elektrifikasyon taahhüdünün (elektriğin küresel nihai enerji tüketimindeki payını 2035’e kadar %23’ten %35’e çıkarmak) 12 Kasım’da adı açıklanan 14 hükümet destekçisi vardı: Avustralya, Etiyopya, Almanya, Norveç, Finlandiya, Güney Kore, Pakistan, Zimbabve, Esvatini, Togo, Lihtenştayn, Palau, Seyşeller ve Solomon Adaları. Birlikte 2.816 Mt, dünya toplamının %5,2’sini salıyorlar. Bir gün sonra sayı en az 15’ti ve aralarında Birleşik Krallık da vardı; bu, payı %5,9’a çıkarıyor. Climate Home News’a göre 14 Kasım’da sayı hâlâ en az 15’ti; bazı büyük gelişmekte olan ülkeler de bu taahhüt dahil sektörel hedeflerin kapak kararına girmesine hafta boyunca karşı çıktı. AB’nin üye devletlerin onayından sonra katılması bekleniyor; o zaman pay yaklaşık %10 olur.
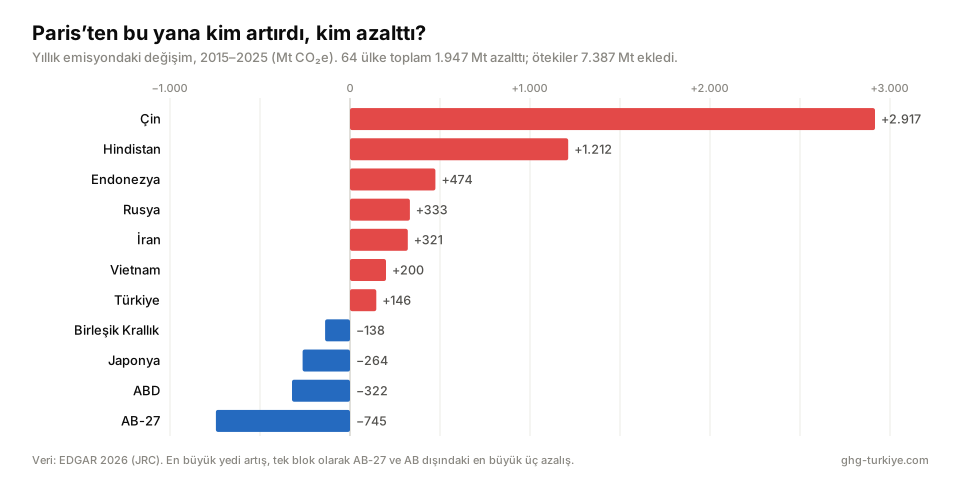
Aynı dengesizlik Paris’ten bu yana olanlarda da görülüyor. Dünya emisyonları 2015–2025 arasında 5.598 Mt arttı; bunun %52’si Çin’den, %22’si Hindistan’dan geliyor. Yani net artışın dörtte üçü iki ülkeden. Azaltım da oldu: 64 ülke 2025’te 2015’tekinden daha az saldı; toplam azalış 1.947 Mt. En büyük azalışlar ABD (−322 Mt), Japonya (−264 Mt) ve Almanya’da (−242 Mt); AB bütün olarak 745 Mt azalttı. Öteki ülkeler ise 7.387 Mt ekledi; bu, azalışın neredeyse dört katı. (Net artışın kalan 158 Mt’si uluslararası deniz ve hava taşımacılığından geliyor.)
Bu, küçük ülkelerin taahhütlerinin anlamsız olduğu demek değil. Bu ülkelerin NDC’leri büyük ölçüde, oluşmasında payları çok küçük olan etkilere uyumla ilgili ve çoğu finansmana bağlı. 1,5 °C hedefinin arkasındaki ahlaki güç de uzun süredir küçük ada devletlerinde. Bazı orta ölçekli salımcılar ise on yıl içinde önemli hâle gelecek kadar hızlı büyüyor: Vietnam’ın emisyonları 2015’ten bu yana %58 arttı. Ama küresel emisyon eğrisi için aritmetik acımasız: bir taahhüt, kapsadığı emisyon kadar değerli. Bu yüzden en büyük beş salımcının masaya koyduklarına yakından bakmak gerekiyor:
| Ülke | Dünyadaki pay (2025) | 2035 taahhüdü | Pratikte ne anlama geliyor? |
|---|---|---|---|
| Çin | %29,5 | Ekonomi genelinde net emisyonları 2035’e kadar zirve düzeyinden %7–10 azaltmak; CO₂ zirvesi 2030’dan önce | Emisyonlar 2025’te yatay seyretti (+%0,1). Hedef zirve yılı ya da düzeyi belirtmiyor; gerçek azaltımı zirvenin nerede oluşacağı belirleyecek. |
| ABD | %11,1 | Yok: Paris Anlaşması’ndan çekilme 27 Ocak 2026’da yürürlüğe girdi | Yürürlükte NDC yok; 2026’da UNFCCC’ye sera gazı envanteri de sunulmadı. ABD emisyonları 2025’te %2,2 (131 Mt) arttı; mutlak olarak bütün ülkeler arasındaki en büyük artış. |
| Hindistan | %8,3 | GSYİH başına emisyon yoğunluğunu 2035’e kadar 2005’e göre %47 azaltmak; kurulu gücün %60’ı fosil dışı | Bir yoğunluk hedefi, tavan değil: ekonomi daha hızlı büyüdükçe mutlak emisyon artmaya devam edebilir. 2015’ten bu yana %36,8 arttı. |
| Rusya | %4,8 | Orman yutakları sayılarak 2035’te emisyonların 1990 düzeyinin %65–67’si olması | Rusya’nın kendi 2026 envanterine göre ormanlar dahil net emisyon 2024’te zaten 1990’ın %42’siydi (ormanlar hariç %68); hedef artışa alan bırakıyor. |
| Endonezya | %2,5 | 2030’da zirve, 2035’te arazi kullanımı dahil 1.258–1.489 Mt | 2035 aralığı, 2022 için bildirilen 1.383 Mt’yi içine alıyor. Arazi kullanımı hariç emisyonlar 2015’ten bu yana %53,6 arttı. |
5. En büyük beş salımcıda emisyonu ne sürüklüyor?
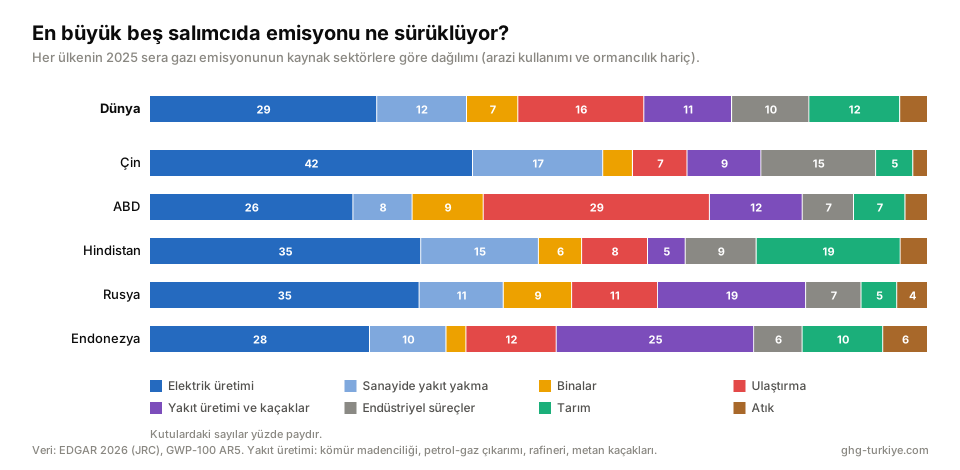
EDGAR her ülkenin emisyonunu aynı sekiz kaynak sektöre ayırıyor; bu da yapıyı kıyaslamayı kolaylaştırıyor. Ulusal envanterler kalemleri biraz farklı grupluyor (IPCC’nin enerji, endüstriyel süreçler, tarım, atık ve arazi kullanımı kategorilerini izliyor) ve genellikle iki ila dört yıl geriden geliyor; ama resmî rakamlar onlar ve EDGAR’ın dışarıda bıraktığı orman ve araziyi de raporluyorlar. Bu yüzden aşağıda her ülke iki açıdan gösteriliyor.
Çin: kömürle elektrik ve ağır sanayi. Çin’in emisyonlarının %41,5’i elektrik üretiminden, %16,7’si fabrikalarda yakılan yakıttan, %14,8’i de başta çimento, çelik ve kimya olmak üzere endüstriyel süreçlerden geliyor. Toplamın neredeyse dörtte üçü elektrik ve malzeme üretmekten kaynaklanıyor; ulaştırma yalnızca %7. Çin’in ilk İki Yıllık Şeffaflık Raporu (BTR1) 2021 için AKAKDO hariç 14.314 Mt veriyor: enerji %76,9, endüstriyel süreçler %14,9, tarım %6,5, atık %1,7. Orman ve araziler net 1.315 Mt yuttu. EDGAR’ın 2021 tahmini (15.207 Mt) yaklaşık %6 daha yüksek.
ABD: otomobiller, kamyonlar ve santraller. İlk beşte ulaştırmanın en büyük kaynak olduğu tek ülke ABD (%29,1); elektrik üretimi (%26,1) ikinci. Çoğu petrol-gaz çıkarımı ve metan kaçaklarından oluşan yakıt üretimi %11,9 ekliyor. En son resmî envanter (EPA, 1990–2023) 2023 brüt emisyonunu 6.197 Mt olarak veriyor. EPA’nın 2022 ekonomik sektör görünümünde ulaştırma %28, elektrik %25, sanayi %23, konut ve ticari binalar %13, tarım %10. EDGAR’ın 2023 değeri (5.863 Mt) yaklaşık %5 daha düşük.
Hindistan: kömürle elektrik ve tarım. Elektrik üretimi %34,9; ama tarım %18,5 ile öne çıkıyor. Bu, ilk beş içinde en yüksek pay ve büyükbaş hayvanlarla çeltik tarlalarından çıkan metan ile gübrelerden çıkan diazot monoksitten geliyor. Sanayi %15,1 ekliyor. Hindistan’ın dördüncü İki Yıllık Güncelleme Raporu (BUR-4) 2020 için AKAKDO hariç 2.959 Mt veriyor: enerji %75,7, tarım %13,7. EDGAR aynı yıl için belirgin biçimde daha yüksek (3.463 Mt, yaklaşık %17 fazla). İkisi farklı yöntem ve emisyon faktörleri kullanıyor; Hindistan’ın hedefleri resmî rakama göre ölçülüyor.
Rusya: bir enerji ihracatçısının ayak izi. Elektrik ve ısı üretimi %34,7; yakıt üretimi ise %19,0 ile %11,3’lük dünya payının epey üstünde. Rusya büyük miktarda petrol ve gaz çıkarıp taşıyor, bu sırada metan kaçıyor. Rusya’nın 2026 ulusal envanteri 2024 için AKAKDO hariç 2.137 Mt veriyor; 1990’ın %32,4 altında. EDGAR yaklaşık beşte bir daha yüksek (2024 için 2.578 Mt). EDGAR’ın gaz kırılımı yalnızca 2025 için var; o yılın toplamı (2.574 Mt) neredeyse aynı. Bu temelde fark CO₂ (envanterde yaklaşık 1.790 Mt, EDGAR’da yaklaşık 2.010 Mt) ile metan (yaklaşık 250 Mt’ye karşı 430 Mt) arasında bölünüyor. Rusya ayrıca 1.116 Mt’lik net arazi yutağı bildiriyor; bu, net toplamı 1.021 Mt’ye indiriyor.
Endonezya: iki uçta kömür ve ormanlar. Endonezya dünyanın en büyük kömür ihracatçısı ve bu tabloya yansıyor: çoğu kömür madenciliği ve metanından oluşan yakıt üretimi %25,4, büyük ölçüde kömürle çalışan elektrik üretimi %28,3. Metan, Endonezya emisyonlarının %31,7’si; dünya payının çok üstünde. Ama EDGAR toplamı burada en önemli kalemi dışarıda bırakıyor. Endonezya’nın ilk İki Yıllık Şeffaflık Raporu 2022 emisyonunu arazi kullanımı dahil 1.383 Mt olarak veriyor; enerji %69,0, turba yangınları dahil arazi kullanım değişikliği %22,6. Şiddetli bir yangın yılı olan 2019’da ulusal rakam 1.845 Mt’ydi ve bunun yarısı arazi kullanımı ile turba yangınlarındandı. Endonezya’nın toplamı, neyin yandığına bağlı olarak bir yıldan ötekine birkaç yüz milyon ton oynayabiliyor.
EDGAR’da 1.307 Mt ile altıncı olan Brezilya da benzer bir örnek: AKAKDO hariç toplamının %47,7’si tarım; EDGAR’ın saymadığı ormansızlaşma ise tarihsel olarak en büyük kaynağı.
6. Ne yapmaları gerekiyor? Ülke ülke
Buraya kadarki sayılar sorunu tarif ediyor. Akla gelen soru, en büyük salımcıların neyi farklı yapması gerektiği. Bu bölüm her biri 2 milyar tonun üzerinde salan dört ülkeye odaklanıyor; beşinci sıradaki Endonezya dışarıda, çünkü onun 2035 yolunu büyük ölçüde buradaki rakamların dışında kalan ormanlar ve turbalıklar belirliyor. Bu soruya iki güncel değerlendirme ölçüt sunuyor. BM Çevre Programı’nın Emisyon Açığı Raporu 2026’ya göre 1,5 °C aşımını olabildiğince küçük tutup ısınmayı 2100’e kadar yeniden 1,5 °C’ye indirmek için küresel emisyonların 2025’e göre 2030’a kadar %18, 2035’e kadar %45, 2040’a kadar %69 düşmesi gerekiyor; 2 °C’de kalmak için bu oranlar %11, %24 ve %37. Mevcut politikalar bu yüzyıl için yaklaşık 2,8 °C, bütün NDC’lerin tam uygulanması yaklaşık 2,6 °C ısınmaya işaret ediyor. Climate Analytics ve NewClimate Institute’un bağımsız analizi Climate Action Tracker (CAT), hükümetler 2030 ve 2035 hedeflerini tutturursa aynı 2,6 °C’ye ulaşıyor (mevcut politikalarla 2,7 °C) ve görevi bir hıza çeviriyor: 2030’a kadar yılda yaklaşık %4, 2030’ların ilk yarısında yılda %7, 2035’ten 2050’ye yılda %9 azaltım. Geciken her yıl eğriyi dikleştiriyor.
CAT her ülkenin ne yapması gerektiğini de iki yoldan hesaplıyor. Modellenmiş ulusal yol, faturayı kimin ödediğine bakmadan azaltımın nerede en ucuz olduğunu soruyor; bu yazıda ona en düşük maliyetli yol diyoruz. Adil pay ise her ülkenin sorumluluğu ve kapasitesine göre kendi kaynaklarıyla ne yapması gerektiğini soruyor ve zengin ülkelerden başka yerlerdeki azaltımları da finanse etmelerini bekliyor. İkisi arasındaki fark büyük olabiliyor: Hindistan’ın 2035 adil pay düzeyi, en düşük maliyetli düzeyinin yaklaşık bir buçuk katı; aradaki farkı uluslararası finansmanın kapatması bekleniyor.
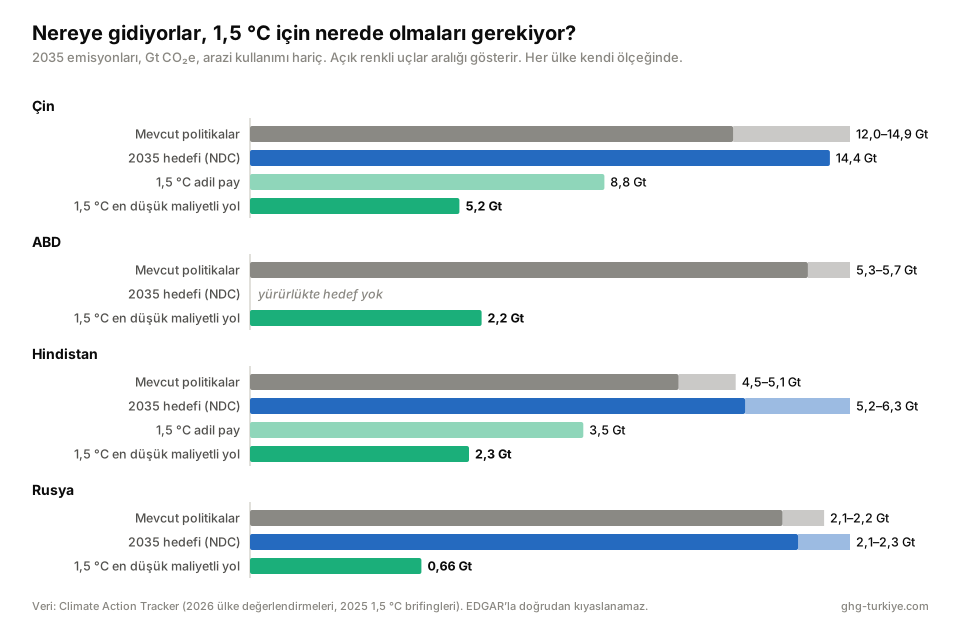
| Ülke | 2035 taahhüdü (CAT’in okuması) | Mevcut politikalarla 2035 (CAT) | 1,5 °C ile uyumlu 2035 düzeyi (CAT, arazi kullanımı hariç) |
|---|---|---|---|
| Çin | zirvenin %7–10 altı (yaklaşık 14,4 Gt) | 12,0–14,9 Gt | yaklaşık 5,2 Gt (2023’e göre −%66, en düşük maliyet); 8,8 Gt (−%44, adil pay) |
| ABD | yok | 5,3–5,7 Gt | yaklaşık 2,2 Gt (en düşük maliyet) |
| Hindistan | yoğunlukta 2005’e göre −%47 (5,2–6,3 Gt) | 4,5–5,1 Gt | kendi kaynaklarıyla yaklaşık 3,5 Gt (adil pay); uluslararası destekle yaklaşık 2,3 Gt (en düşük maliyet) |
| Rusya | ormanlar sayılarak 1990’ın %65–67’si (ormanlar hariç 2,1–2,3 Gt) | 1990’ın %30–35 altı (yaklaşık 2,1–2,2 Gt) | yaklaşık 0,66 Gt (1990’a göre −%79) |
CAT rakamları arazi kullanımı hariç CO₂-eşdeğeridir ve EDGAR’la doğrudan kıyaslanamaz; önemli olan büyüklük sırası. En düşük maliyetli yolda Çin, ABD ve Rusya’nın 2035 düzeyi mevcut politikaların götürdüğü düzeyin yarısının epey altında, Hindistan’ınki yaklaşık yarısı. Dört ülkenin üçünde 2035 hedefi mevcut politika aralığının içinde ya da üstünde; yani ek bir azaltım istemiyor.
Çin: rekor temiz elektriği düşen kömür tüketimine çevirmek. Çin yalnızca 2025’te 430 GW rüzgâr ve güneş ekledi; yenilenebilir kurulu gücü yaklaşık 2.395 GW ile santral filosunun %60’ını aşıyor, satılan yeni otomobillerin yarısından fazlası elektrikli. Ama CAT’e göre yeni temiz elektrik çoğunlukla fosil yakıtları yerinden etmek yerine artan talebi karşıladı ve şebekeye verilemeyen üretim artıyor. Bu arada kömür santrali projeleri çoğalmayı sürdürüyor: Global Energy Monitor, kömürle elektrik üretimi %1,2 düşmesine rağmen 2025’te rekor düzeyde 161,7 GW yeni ya da yeniden canlandırılan kömür santrali önerisi ve on yılın en yükseği olan 78,1 GW devreye alma saydı; yıl sonunda 291 GW izinli ya da inşa hâlindeydi. Değerlendirmeler dört adıma işaret ediyor. Birincisi, belirsiz bir zirve yerine sabit bir baz yıla göre hedef; çünkü yüksek ve geç bir platodan %7–10 azaltım çok az şey kazandırır: CAT hedefi 2035’te yaklaşık 14,4 Gt olarak okuyor, bu da mevcut politikaların zaten ulaştırdığı aralığın içinde. İkincisi, yeni kömür onaylarının durdurulması ve azaltımsız kömür santrallerinden CAT’in 2040 öncesine koyduğu takvimli çıkış. Üçüncüsü, yenilenebilirlerin üretimi kısılmak yerine kömürün yerini almasını sağlayacak şebeke, depolama ve esneklik. Dördüncüsü metan: Çin dünyanın en büyük fosil yakıt kaynaklı metan salımcısı; 2025’te 25 Mt’nin biraz üzerinde saldı ve bunun neredeyse 22 Mt’si kömür madenlerinden geldi. IEA mevcut teknolojiyle bunun yarıdan fazlasının azaltılabileceğini tahmin ediyor. CAT’e göre Çin’in kendi 2060 net sıfır hedefinin inandırıcı kalması için bile 2035’e kadar 2023’e göre en az %27 azaltım gerekiyor; bu, NDC’nin istediğinin çok ötesinde.
ABD: önce geri gidişi durdurmak. ABD’deki sorun teknoloji eksikliği değil, politikanın geri gitmesi. Temmuz 2025 tarihli One Big Beautiful Bill Act, Enflasyonu Düşürme Yasası’nın (IRA) temiz enerji vergi kredilerinin çoğunu kaldırdı; EPA, federal sera gazı kurallarının dayanağı olan 2009 tarihli “tehlike tespitini” Şubat 2026’da geri çekti; santral ve araç standartları yürürlükten kaldırıldı. CAT artık ABD için 2035’te 5,3–5,7 Gt öngörüyor; bu, 2024’te önceki yönetimin politikalarıyla öngördüğünden %13–18 daha yüksek. UNEP’e göre ABD emisyonları 2025’te, artan elektrik talebi ve kömürle üretimin yeniden yükselmesiyle yaklaşık 130 Mt arttı. En çok fark yaratacak adımlar sektör dağılımından çıkıyor: veri merkezleri dahil yeni elektrik talebini kömür santrallerini açık tutarak değil temiz elektrikle karşılamak; ulaştırmanın en büyük kaynak olduğu bir ülkede araç standartlarını geri getirmek; petrol ve gaz metanını ele almak. Kuzey Amerika 2025’te yaklaşık 24 Mt fosil yakıt kaynaklı metan saldı; bunun %85’e yakını ABD’den, çoğu atmosfere tahliye yapan tanklardan, kaçaklardan ve gazla çalışan pnömatik cihazlardan. Kongre 2025’te federal metan ücretini (Waste Emissions Charge) uygulayan kuralı iptal etti, ücretin kendisini de 2034’e erteledi. Şimdilik elde kalan başlıca kaldıraçlar eyalet politikaları ve piyasa: IEA, dünyada fosil yakıt sektörünün yılda saldığı 124 Mt metanın 35 Mt’den fazlasının, 2025 ortalama enerji fiyatlarıyla net maliyet olmadan önlenebileceğini tahmin ediyor.
Hindistan: kapasiteden üretime, yoğunluktan mutlak hedefe. Hindistan %50 fosil dışı kurulu güç hedefine beş yıl erken ulaştı; yalnızca 2025’te yaklaşık 40 GW güneş ve rüzgâr ekledi. Ama kurulu güç üretim demek değil: CAT’e göre şebeke ve depolama yetişmediği için yenilenebilirler Hindistan’ın elektriğinin hâlâ yalnızca beşte birini karşılıyor, kalanın çoğu kömürden geliyor. CAT’in 1,5 °C ölçütü, yenilenebilirlerin üretimdeki payının 2030’da %52–65’e, 2035’te %72–80’e çıkması; kömürün 2030’da %17–19’a inmesi ve 2040’a kadar fiilen bitmesi. Kömür yatırımları ise ters yönde ilerliyor: Global Energy Monitor 2025’te Hindistan’da 27,9 GW yeni ya da yeniden canlandırılan kömür santrali önerisi saydı; 2026’nın ilk yarısında 21,6 GW’lık kapasitenin inşaatına başlandı, bu önceki yedi yılın toplamı kadar. Hindistan’ın taahhütlerini anlamlı kılacak üç değişiklik var: kapasite yerine üretim hedefleri; yoğunluk hedefi yerine ekonomi genelinde mutlak bir emisyon hedefi, çünkü CAT 2030 yoğunluk hedefinin mevcut politikalarla tutturulacağını öngörüyor ve 2035 NDC’sini 5,2–6,3 Gt olarak okuyor, yani mevcut politikaların ulaştırdığı 4,5–5,1 Gt’nin üstünde; Hindistan emisyonlarının %18,5’ini oluşturan tarım sektöründeki metan için bir plan. Adalet en çok burada önem taşıyor. Kişi başı 3,1 tonla Hindistan’ın 2035 adil pay düzeyi (yaklaşık 3,5 Gt), en düşük maliyetli düzeyinin (yaklaşık 2,3 Gt) çok üstünde; aradaki farkı kapatmak uluslararası finansmana bağlı.
Rusya: ormanları saymayan bir hedef ve bir metan planı. Rusya’nın 2035 hedefi ormanlarını sayıyor ve 2026 envanteri tahmini orman yutağını sert biçimde büyüttü; CAT, yutak küresel ölçekte zayıfladığı ve yeniden hesaplamalar hedefi kıyaslanamaz kıldığı için arazi yutağına dayanmanın riskli olduğu uyarısında bulunuyor. Arazi kullanımı hariç 1,5 °C ile uyumlu düzey 2035’te 657 Mt, yani 1990’ın %79 altı; hedef ise 2.113–2.308 Mt’ye (1990’ın %27–33 altı) izin veriyor. Mevcut politikalar zaten 1990’ın %30–35 altına götürüyor; yani hedef, yeni hiçbir şey yapmamaktan daha gevşek. 2050’ye kadarki Enerji Stratejisi petrol üretimini bugünkü düzeyine yakın tutuyor, gaz üretimini ve ihracatını büyütüyor, kömür madenciliğini önemli ölçekte sürdürüyor, güneş ve rüzgârı 2050’de kurulu güç ve üretimin yaklaşık %1’inde bırakıyor. En hızlı ve en ucuz kaldıraç metan. Rusya, bugün 159 ülke ile AB’nin katıldığı Küresel Metan Taahhüdü’ne katılmadı (Çin, Hindistan ve İran da dışında); 2025’te petrol ve gaz sektörü 10 Mt’nin biraz altında, kömür madenleri yaklaşık 4 Mt metan saldı. Cezalar düşük ve istisnalar var; üstelik IEA’nın Rusya için hiç ölçülmüş verisi yok. IEA, mevcut teknolojiyle Avrasya’nın fosil metanının, başta Rus petrol ve gazı olmak üzere, yaklaşık %70 azaltılabileceğini tahmin ediyor. Ardından ormanlar sayılmadan konmuş bir hedef ve fosil yakıt üretimi ile ihracatını azaltan tarihli bir plan gelmeli.
Dört ülkenin ortak noktası açık: teknoloji büyük ölçüde hazır, eksik olan kararlar (yeni kömür santralleri, şebeke yatırımı, metan kuralları ve hedeflerin nasıl yazıldığı). Çin ve Hindistan temiz elektriği herkesten hızlı kuruyor; soru, bunun kömürün yerini alıp almayacağı. ABD’nin imkânı var ama rotayı tersine çevirdi. Rusya ise zaten tutturduğu bir hedef yazdı. Bu dört hükümetin kararları, küresel eğriyi küçük ülkelerin taahhütlerinin toplamından çok daha fazla belirliyor.
EDGAR ile ulusal envanterler neden farklı?
EDGAR her ülkeyi tek ve tutarlı bir yöntemle, uluslararası enerji istatistikleri ve varsayılan emisyon faktörleriyle tahmin ediyor; bu, ülkeleri kıyaslanabilir ve veriyi güncel kılıyor (2025 şimdiden hazır). Ulusal envanterler ülkeye özgü veri ve faktörler kullanıyor, UNFCCC incelemesinden geçiyor ve NDC muhasebesinin temelini oluşturuyor; ama daha geç geliyor ve ülkeler arasında daha az kıyaslanabilir. İkisi de tek başına “doğru sayı” değil. En büyük beş salımcıda ikisi arasındaki fark kabaca %5–20; farklar en çok, Rusya ve Hindistan’daki gibi fosil yakıt üretimi ve tarımdan çıkan metanın belirsiz olduğu yerlerde büyüyor. Öteki büyük fark arazi kullanımı: EDGAR’da hiç yok; Endonezya ve Brezilya’da ise ulusal envanterin tek başına en büyük kalemi olabiliyor.
Sınırlar ve belirsizlikler
Buradaki bütün paylar arazi kullanımı ve ormancılık hariç emisyonlar üzerinden, AR5 100 yıllık ısınma potansiyelleriyle CO₂-eşdeğeri olarak hesaplandı. Farklı bir ölçüt, örneğin metanı daha ağır tartan 20 yıllık potansiyeller, Endonezya, Brezilya ve Hindistan gibi metanı yüksek ülkelerin payını artırır. Emisyonlar malların tüketildiği yere değil, üretildiği yere yazılıyor; tüketim bazında AB, ABD ve Japonya gibi ithalatçıların payı daha yüksek, Çin’inki daha düşük olurdu. Sıralama tek bir yılı yansıtıyor; ısınma ise birikimli emisyonlara bağlı ve orada ABD ile Avrupa’nın ağırlığı çok daha fazla. 6. bölümdeki CAT yolları geniş aralıklı model sonuçları ve 2025 ortası ile Kasım 2026 arasında yayımlanan değerlendirmelerden geliyor; “adil pay” da birden çok olası hakkaniyet yaklaşımından biri. UNEP’in 2025 küresel toplamı (58,4 Gt) arazi kullanımını içerdiği için EDGAR’ınkinden yüksek. 35-by-35 destekçi listesi 12–14 Kasım’da bildirilen liste; Başkanlığın tam listesini konferansın ilerleyen günlerinde açıklaması bekleniyor.
Kaynaklar
- Avrupa Komisyonu, Ortak Araştırma Merkezi (2026). EDGAR — GHG emissions of all world countries, 2026 report. edgar.jrc.ec.europa.eu/report_2026
- UNFCCC (2026). Nationally determined contributions under the Paris Agreement: Synthesis report by the secretariat (2026 NDC Sentez Raporu). unfccc.int
- UNFCCC (2026). National greenhouse gas inventory data for the period 1990–2024. FCCC/SBI/2026/21, Tablo 5–7 ve 9. unfccc.int
- UNFCCC (2026). Report on the technical expert review of the first biennial transparency report of China. FCCC/ETF/TERR.1/2024/CHN. unfccc.int; Çin BTR1 envanter özeti: Sino-German Cooperation on Climate Change
- UNFCCC (2025). Report on the technical expert review of the first biennial transparency report of Indonesia. FCCC/ETF/TERR.1/2024/IDN. unfccc.int
- Endonezya Cumhuriyeti (2025). Second Nationally Determined Contribution. unfccc.int
- Hindistan Hükümeti (2024). India: Fourth Biennial Update Report to the UNFCCC. unfccc.int; Hindistan NDC 2031–2035 (2026), UNFCCC NDC Kaydı
- ABD EPA (2025). Inventory of U.S. Greenhouse Gas Emissions and Sinks: 1990–2023. EPA 430-R-25-003. epa.gov
- IPCC (2023). Climate Change 2023: Synthesis Report, Politika Yapıcılar için Özet, Tablo SPM.1. ipcc.ch/report/ar6/syr
- UNEP (2026). Emissions Gap Report 2026: The point of return. wedocs.unep.org; özet: Carbon Brief (21 Ekim 2026), carbonbrief.org
- Climate Action Tracker (12 Kasım 2026). Warming Projections Global Update: Without rapid action, the world is heading to irrecoverable overshoot. climateactiontracker.org
- Climate Action Tracker (2025). 1.5°C-compatible climate action and targets: China (Haziran 2025) ve India (Ağustos 2025). Çin, Hindistan
- Climate Action Tracker (2026). Ülke değerlendirmeleri: Çin (10 Kasım 2026), Hindistan (9 Eylül 2026), ABD, politikalar ve eylem (Ekim 2026); 2035 NDC değerlendirmeleri: ABD, Rusya Federasyonu
- Global Energy Monitor (Mayıs 2026). Boom and Bust Coal 2026. globalenergymonitor.org; Global Coal Plant Tracker 2026 yıl ortası güncellemesi: globalenergymonitor.org
- Centre for Research on Energy and Clean Air ve Global Energy Monitor (2026). Built to peak: Coal power expansion runs out of room in China. energyandcleanair.org
- IEA (4 Mayıs 2026). Global Methane Tracker 2026. Temel bulgular, Bölgesel değerlendirmeler
- Global Methane Pledge. Katılımcılar. globalmethanepledge.org
- ABD Kongre Araştırma Servisi (2026). Inflation Reduction Act Methane Emissions Charge: Overview and Considerations for Policymakers. R48906. everycrsreport.com
- Climate Home News (12 Kasım 2026). COP31’s electrification pledge wins support with caveats on clean power and finance. climatechangenews.com; (13 Kasım 2026) COP31 Bulletin Day 5; (14 Kasım 2026) COP31 Bulletin Day 6
Her ülkenin 2025 emisyonu, kişi başı ve GSYİH başına değerleri, sektör ve gaz kırılımlarıyla Ülke Sıralamaları sayfamızda. Bu emisyonların sıcaklık için ne anlama geldiğini Dünya Ne Kadar Isındı, 2 °C’ye Ne Zaman Ulaşacak? yazısında bulabilirsiniz. Bir hata fark ederseniz lütfen bildirin.