
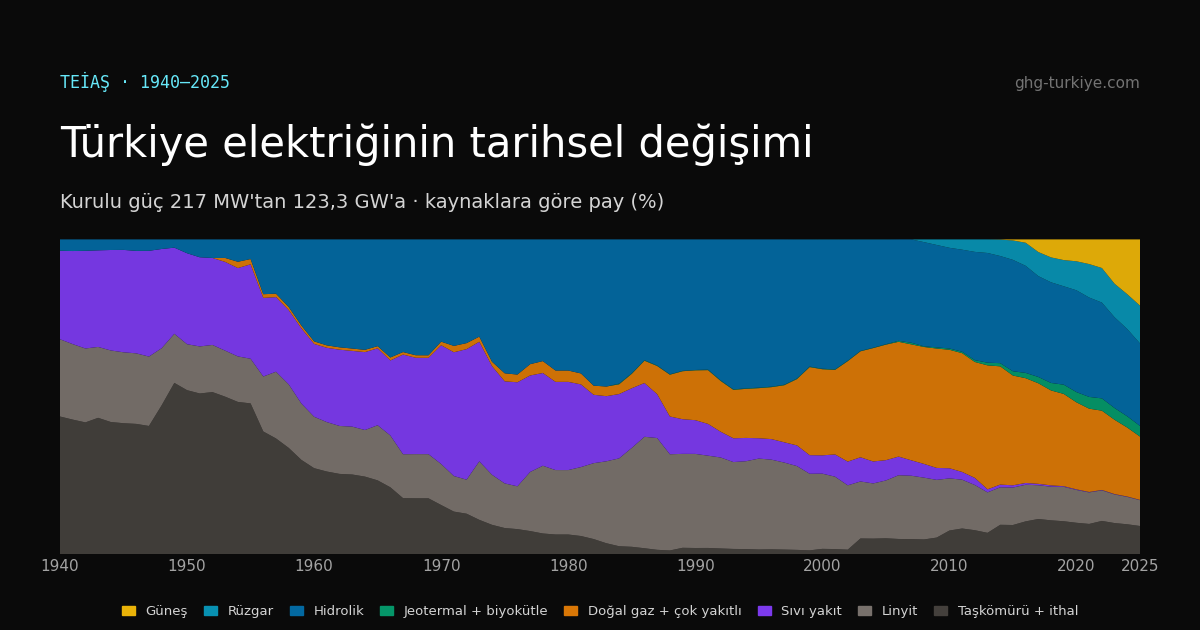
1940 yılında Türkiye'nin toplam elektrik kurulu gücü 217 MW idi; bugün tek bir büyük doğal gaz kombine çevrim santralinin kapasitesinden daha az. 2025 yılı sonunda bu rakam 123.303 MW'a ulaştı. 85 yılda yaklaşık 568 kat, yıllık ortalama %7,7 büyüme. Aynı dönemde sistem, kömür ve petrol ürünlerine dayalı küçük şehir santrallerinden, büyük barajlara; oradan linyit ve doğal gaz dönemine; son on yılda da rüzgar ve güneşin sürüklediği bir yenilenebilir dönüşüme geçti.
Bu yazıda TEİAŞ'ın (Türkiye Elektrik İletim A.Ş.) yayımladığı uzun dönem istatistiklerini kullanarak Türkiye elektrik sisteminin tarihsel değişimini dört eksende inceliyoruz: kurulu gücün kaynaklara göre dönüşümü, üretim, kişi başına elektrik ve dış ticaret; her bölümde yenilenebilir enerjinin rolünü ayrıca ele alıyoruz. Yazıdaki tüm grafikler etkileşimlidir ve Enerji Platformu'ndaki Elektrik Sistemi görünümüyle aynı veri setinden beslenir.
Bir Bakışta: 1940'tan 2025'e
Kurulu Güç: 217 MW'tan 123 GW'a
Kurulu gücün büyümesi düzgün bir eğri değil; ekonomik dönemlere ve büyük projelere bağlı sıçramalardan oluşuyor. Türkiye 1 GW eşiğini 1958'de, 10 GW'ı 1986'da, 50 GW'ı 2011'de ve 100 GW'ı 2022'de aştı. 10 GW'tan 100 GW'a çıkmak 36 yıl sürdü; ancak son 50 GW'ın eklenmesi yalnızca 11 yıl aldı.
Mutlak büyüklükler 1980 öncesini neredeyse görünmez kılıyor; bu nedenle dönüşümün asıl hikâyesi kaynak paylarında saklı. Aşağıdaki grafik, her yıl kurulu gücün hangi kaynaklardan oluştuğunu yüzde olarak gösteriyor.
Dönem Dönem Kaynak Dönüşümü
Bu bölümdeki tüm yüzdeler kurulu güç payıdır, yani santral kapasitesinin kaynaklara göre dağılımıdır. Üretimdeki paylar, kaynakların kapasite kullanım oranları farklı olduğu için bunlardan ayrışır; üretim payları aşağıdaki Üretim bölümünde ele alınıyor.
1940–1955: Kömür ve petrol ürünleri dönemi. 1940'ta kurulu gücün %44'ü taşkömürü, %25'i linyit, %28'i fuel-oil ve motorin santrallerinden oluşuyordu; hidroliğin kurulu güç payı yalnızca %3,6 idi. Taşkömürünün kurulu güç payı 1949'da %54,5 ile zirve yaptı. Bu dönemin santralleri çoğunlukla şehirleri ve sanayi tesislerini besleyen küçük termik birimlerdi.
1956–1970: Barajların gelişi. 1956'da Sarıyar Barajı ile hidrolik kurulu güç bir yılda 38 MW'tan 154 MW'a çıktı; 1959'daki Hirfanlı ile birlikte hidroliğin kurulu güç payı 1955'teki %6'dan 1960'ta %32'ye yükseldi. Aynı dönemde sıvı yakıtlı santraller de hızla arttı ve 1972'de kurulu gücün %41'ine ulaşarak tarihteki en yüksek kurulu güç payına eriştiler.
1970–1990: Büyük hidroelektrik ve linyit. 1973 petrol krizi sonrasında yerli kaynaklara yönelim belirginleşti. 1974–1975'te Keban'ın ilk üniteleriyle hidrolik kurulu güç iki yılda ~800 MW arttı. 1980'lerin ilk yarısında yerli linyite dayalı büyük santrallerin devreye girmesiyle linyit kurulu gücü 1980–1987 arasında 1.047 MW'tan 4.434 MW'a çıktı ve linyit 1987'de kurulu gücün %35,5'ine ulaştı; bu, linyitin tarihindeki en yüksek kurulu güç payıdır. Doğal gaz santralleri TEİAŞ kurulu güç serisinde ilk kez 1985 yıl sonu itibarıyla 100 MW ile yer aldı; kapasite 1986'da 400 MW'a, 1988'de 1.555 MW'a çıktı. Jeotermal 1984'te (17,5 MW) sisteme katıldı.
1990–2010: Doğal gaz yükselişi. 1990'ların başında Atatürk Barajı'nın devreye girmesiyle hidrolik kurulu gücün payı 1993'te %47,6 ile zirveye çıktı. 2001'de 4628 sayılı Elektrik Piyasası Kanunu ile özel sektör yatırımlarının önü açıldı; doğal gaz santralleri 2000–2010 arasında eklenen 22,3 GW'ın 8,4 GW'ını (çok yakıtlılarla birlikte 11,2 GW) oluşturdu. İlk rüzgar santrali kurulu gücü 1998'de istatistiklere girdi (8,7 MW).
2010–2020: Hidrolik, ithal kömür ve rüzgar. Türkiye tarihinin en büyük on yıllık kapasite artışı bu dönemde yaşandı: 46,4 GW. Hidrolik (+15,2 GW) bu artışın en büyük kalemi oldu; taşkömürü ve ithal kömür santrallerinin kapasitesi +5,9 GW, doğal gaz +8,3 GW (çok yakıtlılarla birlikte +7,9 GW), rüzgar +7,5 GW büyüdü. Güneş ilk kez 2014'te (40 MW) istatistiklere girdi ve 2020'ye kadar 6,7 GW'a ulaştı.
2020–2025: Güneş çağı. Son beş yılda eklenen 27,4 GW'ın 19,3 GW'ı güneş, 6,0 GW'ı rüzgardır; doğal gaz kapasitesi ise 1,6 GW azaldı. Tarihin en büyük yıllık iki kapasite artışı da bu dönemde gerçekleşti: 2023'te +7,1 GW ve 2025'te +7,0 GW.
Yıllık ilaveler, yatırımların dalgalar hâlinde geldiğini gösteriyor: 1980'lerin ortası, 2010–2017 ve 2023–2025 üç büyük yatırım dalgasıdır. Son dalganın rengi açıkça sarıdır: güneş.
Her on yılın en çok kapasite ekleyen kaynağı farklı oldu: 1940'larda taşkömürü, 1960'larda sıvı yakıtlar, 1950'ler ile 1970–1990'larda hidrolik, 2000'lerde doğal gaz, 2010'larda yine hidrolik ve 2020'lerde güneş. 2025 itibarıyla güneş, tek yakıtlı doğal gaz santrallerinin kurulu gücünü de geride bırakmıştır.
Yenilenebilir Enerjinin Uzun Yolculuğu
Türkiye'de yenilenebilir enerji yeni bir olgu değil: hidrolik santraller sayesinde yenilenebilir kaynaklar 1980'lerden 2000'lere kadar kurulu gücün yaklaşık %41'ini oluşturuyordu. 2000'li yıllarda doğal gaz yatırımlarıyla bu pay 2010'da %35'e geriledi. Asıl kırılma 2010'dan sonra geldi: yenilenebilir kapasite payı 2015'te %43'e, 2020'de %51,7 ile ilk kez yarıyı aştı, 2025'te %62,6'ya ulaştı.
Yenilenebilir dönüşümün karakteri de değişti. 2010'a kadar yenilenebilir neredeyse yalnızca hidrolik demekti; rüzgar ve güneşin toplam kurulu gücü 2024'te 33,1 GW ile hidroliği (32,2 GW) ilk kez geçti; 2025'te 40,7 GW ile kurulu gücün %33'üne ulaştı. Güneş 2023'te rüzgarı, 2025'te ise tek yakıtlı doğal gaz kapasitesini aştı.
| Yıl | Hidrolik | Rüzgar | Güneş | Jeotermal + biyokütle | Yenilenebilir payı |
|---|---|---|---|---|---|
| 1960 | %32,4 | — | — | — | %32,4 |
| 1980 | %41,6 | — | — | — | %41,6 |
| 2000 | %41,0 | %0,1 | — | %0,2 | %41,2 |
| 2010 | %32,0 | %2,7 | — | %0,4 | %35,0 |
| 2020 | %32,3 | %9,2 | %7,0 | %3,3 | %51,7 |
| 2025 | %26,2 | %12,0 | %21,0 | %3,4 | %62,6 |
Kurulu güçteki bu pay üretime aynı oranda yansımıyor. Hidrolik, rüzgar ve güneş santralleri hava ve su koşullarına bağlı çalıştığı için kapasite kullanım oranları termik santrallerden düşüktür. 2025'te yıl sonu kurulu güce göre yaklaşık kullanım oranı termik santrallerde %51, hidrolikte %20, jeotermal+rüzgar+güneş grubunda %25 oldu. Bu nedenle 2025'te yenilenebilir kaynaklar kurulu gücün %62,6'sını oluştururken, hidrolik ve jeotermal+rüzgar+güneş üretimin %41,4'ünü karşıladı (biyokütle TEİAŞ üretim tablolarında termik içinde yer alır).
Üretim: Hidroloji ile Rüzgar ve Güneşin Yarışı
Brüt elektrik üretimi 1975'teki 15,6 TWh'den 2025'te 366,9 TWh'a çıktı; 50 yılda yıllık ortalama %6,5 büyüme. Üretimin yalnızca dört yılda gerilediği görülüyor: 2001 ve 2009 ekonomik krizleri (sırasıyla %−1,8 ve %−1,8), 2019 (%−0,3) ve 2022 (%−1,9).
Hidroliğin üretimdeki payı yağış rejimine göre güçlü dalgalanmalar gösteriyor: 1988'de %60,3 ile zirve yapan pay, 2025'teki kuraklıkla %15,7'ye indi; 1975'ten bu yana en düşük seviye. 2025'te hidrolik üretim bir önceki yıla göre %23 azalırken açığın bir kısmını rüzgar ve güneş kapattı: jeotermal+rüzgar+güneş üretimi %20 artarak 94,6 TWh'e ulaştı ve üretimin %25,8'ini karşıladı. Bu grup 2021'de ilk kez hidrolik üretimi geçmişti; 2023'ten bu yana her yıl hidrolikten daha fazla elektrik üretiyor.
Kişi Başına Elektrik: 50 Yılda 11 Kat
1975'te Türkiye'de kişi başına net elektrik tüketimi 334 kWh idi. 2025'te bu değer 3.717 kWh'a ulaştı. Nüfus aynı dönemde 40,3 milyondan 86,0 milyona çıkarak 2,1 kat artarken toplam net tüketim 13,5 TWh'den 319,7 TWh'e çıkarak 23,7 kat büyüdü. Yani tüketim artışının büyük kısmı nüfustan değil, elektrifikasyon, sanayileşme, kentleşme ve hane içi elektrik kullanımının yaygınlaşmasından kaynaklandı.
Kişi başı kurulu güç de benzer bir yol izledi: 1975'te kişi başına 104 W düşerken 2025'te 1.433 W düşüyor. Kişi başı kurulu güç (×13,8) kişi başı tüketimden (×11,1) daha hızlı arttı; bu durum, kapasite kullanım oranı daha düşük olan rüzgar ve güneşin aynı enerjiyi üretmek için daha fazla kurulu güce ihtiyaç duymasıyla tutarlıdır. Kişi başı tüketimin yalnızca birkaç yılda gerilediği görülüyor (2009, 2019 ve 2022); 2024'te kişi başı tüketim ilk kez 3.600 kWh'i aştı.
Şebeke kayıpları. Arz ile net tüketim arasındaki fark, yani iletim ve dağıtım şebekesindeki kayıplar (teknik kayıplar ve kaçak kullanım dahil), 1975'te arzın %10,8'i iken 2000'de %19,5'e yükseldi. Dağıtım şirketlerinin özelleştirilmesi ve kayıp-kaçak ile mücadele sonrasında oran 2024 ve 2025'te %8,6 ile serinin en düşük seviyesine geriledi.
İthalat ve İhracat: Dönemsel Bir Denge
Türkiye'nin elektrik dış ticareti, toplam talebe göre küçük olsa da sistemin dönemsel darboğazlarını iyi yansıtıyor. TEİAŞ serisinin başladığı 1975'ten 1989'a kadar Türkiye sürekli net ithalatçıydı; ithalat Bulgaristan ve SSCB'den yapılıyordu ve 1984'te 2,65 TWh ile talebin %8,0'ına ulaştı. Bu, elektrik ithalatının talebe oranının tarihteki en yüksek seviyesidir.
- 1990–1996: Kapasite yatırımlarıyla ithalat büyük ölçüde azaldı ve Türkiye 1991 dışında her yıl net ihracatçı oldu; Bulgaristan, Gürcistan, Azerbaycan (Nahçıvan), Romanya ve Arnavutluk'a küçük miktarlarda elektrik satıldı.
- 1997–2003: Talep artışı kapasiteyi aşınca Bulgaristan'dan ithalat yeniden yükseldi; 2001'de 4,6 TWh (talebin %3,6'sı).
- 2004–2010: Türkiye net ihracatçı oldu; ihracatın büyük kısmı Irak'a gitti.
- 2011–2016: Yeniden net ithalat; 2014'te ithalat 7,95 TWh ile mutlak olarak serinin zirvesine ulaştı (Bulgaristan 5,3 TWh, İran 2,3 TWh).
- 2017–2021: Net ihracat; Yunanistan ve Irak başlıca pazarlar.
- 2022–2023: Gürcistan'dan yüksek ithalatla (2023'te 4,7 TWh) yeniden net ithalat.
- 2024–2025: Net ihracat; 2025'te ihracat 4,1 TWh, ithalat 2,0 TWh ve net ihracat 2,09 TWh ile serinin en yüksek değeri. Başlıca ihracat pazarları Irak (1,33 TWh), Bulgaristan (1,19 TWh) ve Suriye (0,99 TWh).
1990'dan bu yana ithalatın brüt talebe oranı hiçbir yıl %3,6'yı aşmadı; 2025'te bu oran %0,55'tir. Dış ticaret Türkiye elektrik sistemi için bir arz kaynağından çok komşu sistemlerle dengeleme ve ticari fırsat aracı niteliğindedir.
Sonuç: Dört Dönüşüm, Tek Eğilim
85 yıllık veriler Türkiye elektrik sisteminin dört büyük dönüşümden geçtiğini gösteriyor: küçük termik santrallerden büyük barajlara, barajlardan yerli linyite, linyitten doğal gaza ve son olarak rüzgar ve güneşe. Her dönüşümde lider kaynak değişti, ancak 2010'dan sonraki eğilim öncekilerden farklı: 2010–2025 arasında eklenen 73,8 GW'ın %81'i yenilenebilir kaynaklardan geldi. 2025'te toplam kurulu güç net 7,0 GW artarken rüzgar ve güneş 7,6 GW büyüdü; fosil yakıtlı kapasite ise 0,7 GW azaldı.
Bundan sonraki dönemin belirleyici sorusu, kurulu güçte %62,6'ya ulaşan yenilenebilir payının üretimde de benzer bir paya taşınıp taşınamayacağı. Bunun için depolama, esnek üretim, iletim kapasitesi ve sınır ötesi ticaret, 85 yıllık bu hikâyenin bir sonraki bölümünün ana başlıkları olacak.
Güncel ve etkileşimli göstergeler için Enerji Platformu > Elektrik > Elektrik Sistemi görünümüne bakabilirsiniz.
Kaynak: TEİAŞ, Türkiye Elektrik Üretim-İletim İstatistikleri, tablo 7, 8, 9 (kurulu güç, 1940–2025), 25 (kurulu güç ve üretim, 1993–2025), 46, 47, 48 (üretim, ithalat, ihracat ve talep, 1975–2025), 58 (kişi başına göstergeler, 1975–2025). 2025 kişi başına değerleri TEİAŞ tarafından geçici olarak yayımlanmıştır. Taşkömürü ithal kömür ve asfaltiti; sıvı yakıtlar fuel-oil, motorin, LPG ve naftayı kapsar. Çok yakıtlı santraller grafiklerde doğal gaz ile birlikte gösterilmiştir. Kapasite kullanım oranları yıl sonu kurulu güce göre hesaplanmış yaklaşık değerlerdir.